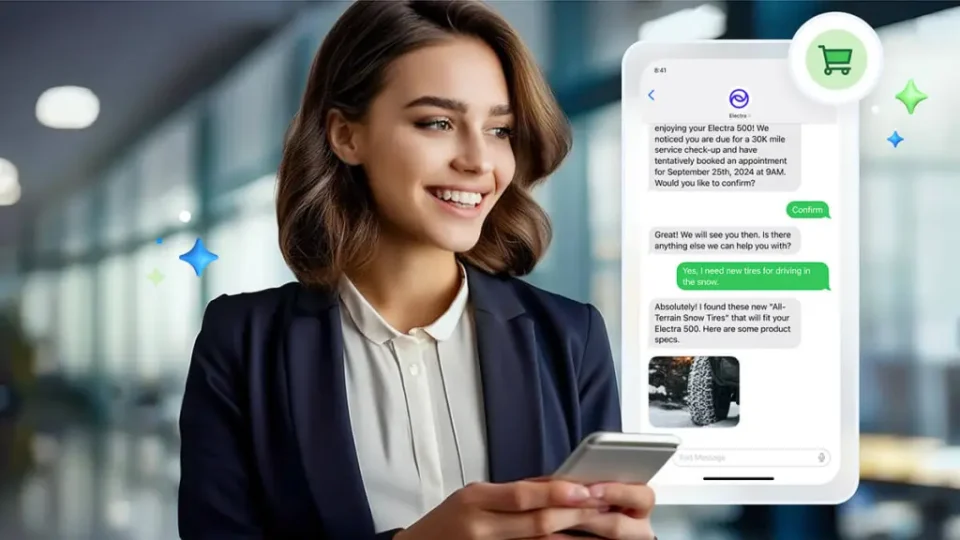
Les paiements par agent IA étaient au cœur de la contribution de Visa East Africa au Future of Commerce Summit organisé par Glovo Kenya, où Anne Kinuthia-Otieno a présenté les enjeux techniques et de confiance liés aux transactions initiées par des assistants intelligents. Visa a cité une recherche montrant que 89% des personnes sondées utiliseraient un agent IA pour faire des achats, tandis que seulement 29% lui faisaient confiance pour finaliser le paiement, illustrant l’écart entre intérêt et confiance.
Shopping assistance vs autorisation de paiement
Un assistant IA peut aider à identifier un produit, comparer des alternatives ou réduire une liste d’options, sans pour autant procéder au paiement. Autoriser un agent à initier une transaction relève d’un autre niveau d’autorité : selon la conception du service, il peut sélectionner un article, passer une commande ou utiliser un moyen de paiement conformément aux instructions du client. Cela soulève des questions sur les instructions suivies, les limites appliquées et l’obligation d’obtenir une approbation avant tout débit.
Un client peut, par exemple, charger un agent de trouver un produit sous un certain prix sans vouloir qu’il réalise d’achats complémentaires ou accepte des frais imprévus. Le système doit donc distinguer entre permission de recherche et permission de transaction, et le défi n’est pas seulement technique mais tient aussi à la compréhension et au contrôle de l’autorité déléguée.
Tokenisation et paiements par agent IA
La tokenisation est une technologie pertinente pour limiter l’exposition des données de paiement : au lieu de transmettre les coordonnées réelles de la carte, on utilise un jeton qui représente ces informations dans un contexte de paiement défini. Kinuthia-Otieno a évoqué l’usage de jetons spécifiques à une transaction pour les paiements lancés par des agents IA, afin d’associer l’autorisation à une opération précise plutôt qu’à un accès illimité aux moyens de paiement.
Le bénéfice en matière de sécurité dépend toutefois de l’implémentation : la tokenisation seule n’empêche pas qu’un agent réalise une mauvaise sélection, interprète mal une demande ou tente d’acheter hors du périmètre souhaité. Elle doit donc s’intégrer à un système plus large traitant l’autorisation, les plafonds de dépenses, le consentement client et la gestion des litiges.
Contrôle, transparence et responsabilité
La différence entre 89% et 29% montre que l’appétence pour l’assistance à la découverte ne se traduit pas automatiquement par la confiance pour déléguer le paiement. Outre la sécurité, la confiance repose sur le contrôle et la prévisibilité : il est nécessaire que les consommateurs sachent quand un agent recommande, prépare une transaction ou a l’autorisation de payer.
Des étapes d’approbation explicites, des plafonds de dépenses, des restrictions sur les types d’achats et des historiques de transaction consultables peuvent contribuer à clarifier l’étendue de l’autorité accordée. En cas de litige, il faudra établir quelles instructions ont été données, quelles actions l’agent a réalisées et comment le paiement a été autorisé : un moyen de paiement sécurisé ne résout pas à lui seul la question de la responsabilité.
Pour les marchands, l’expérience de checkout doit rester suffisamment claire pour que le client comprenne le produit final, le prix et les conditions de livraison, même si un agent a facilité la recherche.
Initiatives Visa et coordination nécessaire
Kinuthia-Otieno a également présenté des initiatives Visa visant à soutenir les paiements numériques et la participation des entreprises sur différents canaux : Visa Accept, présenté comme une option d’acceptation des paiements via application pour les petites entreprises ; et Visa Pay, abordé en lien avec les cartes virtuelles, l’onboarding numérique et les paiements transfrontaliers.
L’activité de paiement numérisée peut aussi produire des relevés plus exploitables des ventes d’une petite entreprise, ce qui peut aider les établissements financiers à évaluer l’activité commerciale en vue d’offres de services ou de crédit, sans toutefois garantir l’obtention d’un financement.
Pour le commerce piloté par des agents IA, les systèmes de paiement doivent reconnaître que la transaction peut être initiée par un logiciel tout en préservant la capacité du client à définir des limites et à comprendre ce qui a été autorisé. Cela exige une coordination entre l’interface IA, le checkout du marchand, le réseau de paiement et l’émetteur de la carte, chaque acteur jouant un rôle distinct dont l’articulation influence l’expérience finale.
La manière dont se déroulera le checkout déterminera en grande partie l’adoption : si le processus permet de bénéficier de l’aide d’un assistant IA sans donner l’impression d’avoir perdu le contrôle, les agents pourront devenir une composante plus pratique du commerce numérique ; sinon, la commodité seule risque de ne pas suffire à lever les hésitations des consommateurs.
